
営業件数は目標を超えた。問い合わせへの初回返信も速くなった。顧客満足度は前年より上がった。それなのに、継続契約は増えず、利益も改善していない。こうした状況では、現場の努力が足りないと考える前に、KPIと戦略の関係を見直す必要があります。
KPIは、目に見えにくい目標を扱うための手がかりです。しかし、測れる数字は具体的で、戦略目標は抽象的です。そのため、いつの間にか「顧客との信頼を深める」が「満足度調査で高得点を取る」に、「適切な提案を増やす」が「提案件数を増やす」に置き換わることがあります。
管理会計の研究では、指標を本来の目標そのものとして扱う傾向を指標の代理化(surrogation)と呼びます。数字を使うことが問題なのではありません。数字と目的の距離を忘れたまま、報告、評価、報酬、改善を一つの指標へ集中させることが問題です。
この記事では、指標の代理化に関する実験研究を確認し、KPIを廃止せずに使い方を変える方法を考えます。経営会議の業績報告、事業計画、ダッシュボード、顧客向けの成果報告を作る方に向けて、目的と数字を切り離さない構成を具体例とともに整理します。
結論:KPIは「達成の証明」ではなく「仮説を確かめる材料」にする
業績報告で最初に示すべきなのは、KPIの達成率ではありません。「どの戦略目標について、何を判断してほしいのか」です。その後に、指標が目標へつながると考えた理由、実際の数値、反対方向の証拠、次の行動を置きます。
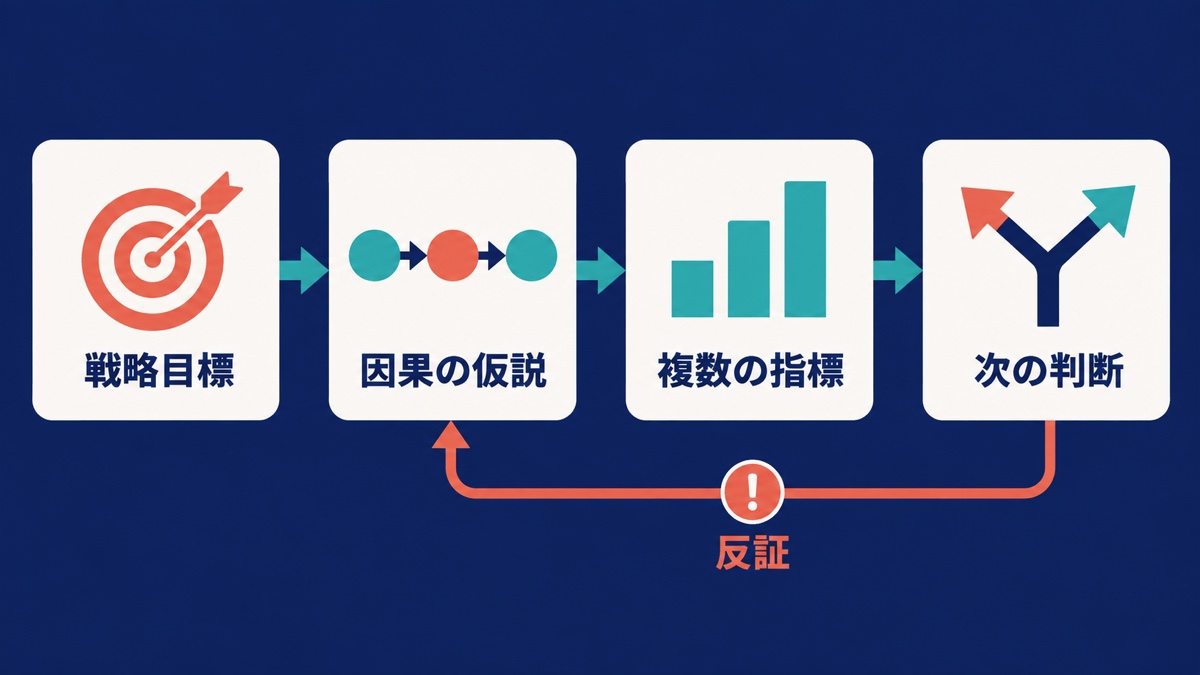
最低限、次の五点を一組にします。
- 戦略目標:最終的に何を実現したいのか
- 因果の仮説:どの活動が、どの変化を経て目標へつながるのか
- 複数の指標:活動量、途中の変化、最終成果を別々に測る
- 反証の手がかり:仮説が外れたと判断する数字や事実を先に決める
- 次の判断:続ける、変える、やめるのどれを選ぶのか
一つのKPIだけを大きく見せると、報告は簡潔になります。しかし、戦略に近づいたかは分かりません。複数指標を並べる目的は、数字を増やすことではなく、活動、途中の変化、最終成果のつながりを確かめることです。
指標の代理化は、なぜ起きるのか
戦略目標には、「信頼を高める」「学びを深める」「顧客の成功を支える」のように、そのままでは測りにくい言葉が多くあります。そこで、満足度、受講完了率、問い合わせ件数などの指標を置きます。指標は比較しやすく、目標値も決められ、グラフにもできます。
便利である一方、指標は目標の一部しか表しません。満足度が高くても、顧客が望む成果へ届いていないかもしれません。受講完了率が高くても、知識を仕事で使えていないかもしれません。問い合わせ件数が増えても、対象外の相談ばかりなら売上にはつながりません。
Choi、Hecht、Taylerは実験で、戦略に結びつけた業績指標を報酬へ使うと、参加者がその指標を戦略そのものとして扱いやすくなることを示しました。特に、一つの戦略目標を一つの指標だけで表す条件では、複数指標で表す条件より代理化が強まりました。
ここで重要なのは、「報酬目当てだから数字を操作した」という説明だけでは足りない点です。研究では、指標を最大化する選択が金銭面で有利でない条件でも、代理化が残りました。単なる利得計算ではなく、具体的で扱いやすい数字が、抽象的な目標に代わって判断の中心へ入り込むと考えられます。
報酬がなくても、測るだけで置き換わる
Blackらは、指標に連動した報酬がなくても、測定されていると知るだけで代理化が起こり得ることを実験で示しました。しかも、参加者が意識的に「目標を数字へ置き換えよう」と決めているとは限りませんでした。
この結果は、組織でよくある対策の限界を示します。「KPIは手段であって目的ではない」と会議の冒頭で唱えるだけでは十分ではありません。報告書の見出し、グラフの大きさ、評価面談の質問、毎週の進捗確認が一つの数字へ集中していれば、実際の注意はその数字へ集まります。
さらにBlackらの別の研究は、指標を表す語句が戦略を表す語句より具体的な言葉として処理されること、そして、より深く考え、判断に時間をかけた人ほど代理化が弱い傾向を示しました。fMRIを使ったこの研究は、脳画像だけで組織行動を説明するものではありませんが、「測れるものは考えやすい」という非対称性を理解する手がかりになります。
したがって対策は、抽象的な目標を隅に小さく書くことではありません。意思決定のたびに、戦略目標と指標の関係をたどり直せる構成を作ることです。
複数のKPIなら安全、とは限らない
一つの指標より複数指標の方が、目標を一面的に捉える危険は下がります。ただし、数字を横一列に増やすだけでは、受け手の負担が増えるだけです。売上、商談数、提案数、訪問数、メール数を並べても、それぞれが同じ戦略目標へどうつながるか分からなければ、最も目立つ数字へ注意が集まります。
Campbellらは、ある企業の業績測定データを分析し、複数の指標を戦略の流れに沿って見ることで、戦略そのものの問題、実行上の問題、組織能力との不一致を区別できる可能性を示しました。指標は戦略を正当化する印ではなく、戦略を検証する材料として使えるのです。
Bankerらの実験では、文章による戦略説明に加えて、指標と戦略目標の因果関係を示す戦略マップを提示した参加者は、戦略に結びつく指標をより適切に重視しました。別の実験研究でも、因果関係を視覚化した画面は、表形式の報告などと比べ、戦略を実行する意思決定を助けました。
ただし、矢印を描けば因果関係が証明されるわけではありません。図は「こうつながるはずだ」という仮説を共有する道具です。矢印の根拠が経験則だけなのか、過去データに一貫した関係があるのか、実験や比較で確かめたのかを区別します。
環境が変わるなら、指標も固定しない
事業環境が変わっても、前年と同じKPIを使い続けると、測りやすい数字だけが残ります。Wang、Cheng、Changの実験では、指標の追加や削除ができる柔軟な業績測定の仕組みは、環境変化が大きく、投資判断に機会費用がある条件で、戦略の代理化を弱めました。
だからといって、未達のたびにKPIを入れ替えてよいわけではありません。都合の悪い指標を外せば、検証そのものが成立しなくなります。見直すべきなのは、目標値だけではなく、「この指標は今も戦略目標を表しているか」「別の行動で数字だけ上げられないか」「重要な副作用を見落としていないか」です。
変更するときは、変更前の定義と結果を残し、変更理由、影響を受ける期間、新旧指標の対応関係を明記します。柔軟性とは、記録を消すことではなく、仮説の変化を追跡できることです。
「ピラミッドストラクチャー」で業績報告を組み直す
伸滋Designの伝わる設計マップにある「ピラミッドストラクチャー」は、結論を頂点に置き、それを支える根拠を階層化する方法です。KPI報告では、達成率を頂点に置くのではなく、今回の判断を頂点に置きます。
1. 頂点に「判断」を置く
「商談化率は目標を達成しました」ではなく、「初回面談の対象を絞り、件数より成約後の継続率を優先します」と書きます。数字の報告ではなく、その数字を受けて何を決めるかを結論にします。
2. 二段目に「目標と因果の仮説」を置く
たとえば、戦略目標を「顧客が成果を実感し、継続して相談できる関係をつくる」とします。その下に「対象に合う問い合わせが増える」「初回面談で課題が明確になる」「提案が実行される」「成果が確認される」という流れを置きます。
3. 三段目に「各段階の指標」を置く
問い合わせ件数だけでなく、対象条件を満たす割合、面談後に課題が合意された割合、提案実行率、一定期間後の成果確認率、継続率を置きます。活動量と途中の変化と最終成果を混ぜません。
4. 同じ段に「反対の証拠」を置く
面談数が増えた一方で、対象外の問い合わせ、解約、再作業、苦情が増えていないかを確認します。都合のよい数字だけで因果の仮説を支えないよう、崩れる可能性を同じ重さで扱います。
5. 最後に「次の検証」を置く
「来月も継続」ではなく、「対象条件を満たす問い合わせ率が70%以上、かつ90日後の継続率が前年を下回らない場合に施策を拡大する」のように、次の判断条件を明記します。
グラフの軸、注意の向け方、異常値の見せ方は、既存の信号検出理論で設計するダッシュボードの記事が参考になります。関連する数字を近くへ置く原則は、近接適合性原則によるダッシュボード設計の記事で詳しく扱っています。本稿では、それらの手前にある「指標と戦略目標の関係」を中心にしています。
実務例:問い合わせ件数が増えた事業報告を書き換える
次のような月次報告があるとします。
問い合わせ件数は目標120件に対して156件となり、達成率130%でした。施策は順調です。
数字は正確でも、「施策は順調」という結論を支えるには足りません。問い合わせ件数は活動の入口であり、顧客が成果へ近づいたかを直接示さないからです。そこで、次のように組み直します。
問い合わせ増加施策は対象条件を外れた相談も増やしたため、配信先と訴求内容を修正します。
問い合わせ件数は120件の目標に対して156件でした。一方、対象条件を満たす割合は前年同月の68%から49%へ低下し、初回面談後に課題と支援範囲を合意できた割合も61%から45%へ下がりました。成約件数は24件から26件へ微増しましたが、初月の再作業は7件から14件へ増えています。次月は件数目標を維持したまま、対象条件を満たす割合60%以上、再作業率15%未満を判断条件とし、広告文と事前質問を変更します。
この数値は説明用の仮想データです。書き換えの要点は、未達を探すことではありません。入口の数字、途中の変化、最終成果、副作用を一つの因果関係の中で読み、次の判断へつなげたことです。
また、156件という細かな数字が信頼感を生む一方で、集計定義が変わっていれば比較できません。数字の桁と信頼の関係は、数値の細かさで見直す見積書・提案書の記事も参照してください。
KPI報告のチェックリスト
戦略との関係
- KPIより先に、実現したい戦略目標を書いた
- 指標が目標へつながる因果の仮説を説明した
- 活動量、途中の変化、最終成果を分けた
- 一つの目標を一つの指標だけで代表させていない
- 指標を達成すれば必ず成果が出る、と言い切っていない
反証と副作用
- 仮説が外れたと判断する条件を先に決めた
- 品質低下、再作業、離脱など反対方向の数字も並べた
- 平均だけでなく、対象外や例外の件数を確認した
- 数字だけを上げる抜け道がないか検討した
- 未達だけでなく、達成しすぎた理由も確認した
定義と比較
- 分子、分母、集計期間、対象者を明記した
- 前年と定義が変わった場合、単純比較を避けた
- 指標を変えた理由と変更日を記録した
- 目標値の根拠を説明できる
- 欠測、回答しなかった人、追跡できなかった人を隠していない
報告と意思決定
- ページの最上部に、求める判断を書いた
- グラフの大きさと、戦略上の重要度を混同していない
- 続ける、変える、やめるの条件が明確になっている
- 現場が戦略や指標の選択に関与できる
- 次回の検証時点と担当者が決まっている
根拠の限界:KPIへの集中が常に悪いわけではない
第一に、指標の代理化を示す研究の多くは、実験室で作られた戦略や課題を使っています。因果関係を確かめやすい利点がある一方、長期の組織政治、顧客との関係、法規制、複数部門の利害をすべて再現しているわけではありません。
第二に、指標へ集中することが有益な場面もあります。作業の手順が安定し、戦略との関係が十分に確かめられ、現場の裁量が小さい業務では、明確な指標が迷いを減らします。問題は、指標を使うことではなく、指標が目標の完全な代わりになることです。
第三に、複数指標や因果図にも費用があります。指標を増やしすぎれば、確認に時間がかかり、責任の所在も曖昧になります。重要なのは、網羅することではなく、戦略の成否を見分けるために必要な最小限の組み合わせを選ぶことです。
第四に、現場を戦略選択へ関与させる効果にも境界があります。Choiらの実験では、戦略について考えるだけでは代理化が減らず、実際の選択へ関与した場合に減りました。ただし、すべての社員が最終決定権を持てるわけではありません。現実には、選択肢の作成、指標の妥当性検討、見直し条件の合意など、決定に実質的な影響を持てる範囲を設計する必要があります。
まとめ:数字の達成より、戦略の前進を説明する
KPIは、曖昧な戦略を具体的にし、組織の注意をそろえるために欠かせません。一方で、具体的だからこそ、本来の目標に代わって判断の中心へ入り込みます。
防ぐためには、KPIをなくすのではなく、報告の頂点を変えます。達成率ではなく、戦略目標に対する判断を最初に置きます。次に因果の仮説を示し、活動量、途中の変化、最終成果、副作用を分けて並べます。そして、仮説が外れたときに何を変えるかまで書きます。
「目標を達成したのに、成果が出ない」と感じたら、現場へさらに数字を求める前に、その数字が何の代理だったのかを確認してください。業績報告、事業計画、ダッシュボードを、戦略と判断が伝わる構成へ組み直したい場合は、伸滋Designのお問い合わせページからご相談いただけます。
参考文献
- Choi, J., Hecht, G. W., & Tayler, W. B. (2012). Lost in Translation: The Effects of Incentive Compensation on Strategy Surrogation. The Accounting Review, 87(4), 1135–1163.
- Choi, J., Hecht, G. W., & Tayler, W. B. (2013). Strategy Selection, Surrogation, and Strategic Performance Measurement Systems. Journal of Accounting Research, 51(1), 105–133.
- Black, P. W., Meservy, T. O., Tayler, W. B., & Williams, J. O. (2022). Surrogation Fundamentals: Measurement and Cognition. Journal of Management Accounting Research, 34(1), 9–29.
- Black, P. W., Kirwan, C. B., Meservy, T. O., Tayler, W. B., & Williams, J. O. (2024). An fMRI Investigation of the Neurocognitive Processing of Measures and Strategic Objectives. Management Science, 70(10), 6740–6760.
- Wang, K. K., Cheng, M. M., & Chang, L. J. (2023). Reducing Strategy Surrogation: The Effects of Performance Measurement System Flexibility and Environmental Dynamism. The Accounting Review, 98(4), 435–456.
- Campbell, D., Datar, S. M., Kulp, S. L., & Narayanan, V. G. (2015). Testing Strategy with Multiple Performance Measures: Evidence from a Balanced Scorecard at Store24. Journal of Management Accounting Research, 27(2), 39–65.
- Banker, R. D., Chang, H., & Pizzini, M. J. (2011). The judgmental effects of strategy maps in balanced scorecard performance evaluations. International Journal of Accounting Information Systems, 12(4), 259–279.
- Hu, B., Leopold-Wildburger, U., & Strohhecker, J. (2017). Strategy map concepts in a balanced scorecard cockpit improve performance. European Journal of Operational Research, 258(2), 664–676.
\ LINE登録で無料プレゼント /
『9つの伝わる型 図解ハンドブック 完全版』
PDF・57ページ/35の研究にもとづく「なぜ効くのか」まで解説
60秒診断・伝え方ミニ講座もLINEでお届けします
📱 友だち追加して特典を受け取る登録は無料・配信はいつでも解除できます